VAT w handlu międzynarodowym – WDT, WNT i eksport towarów
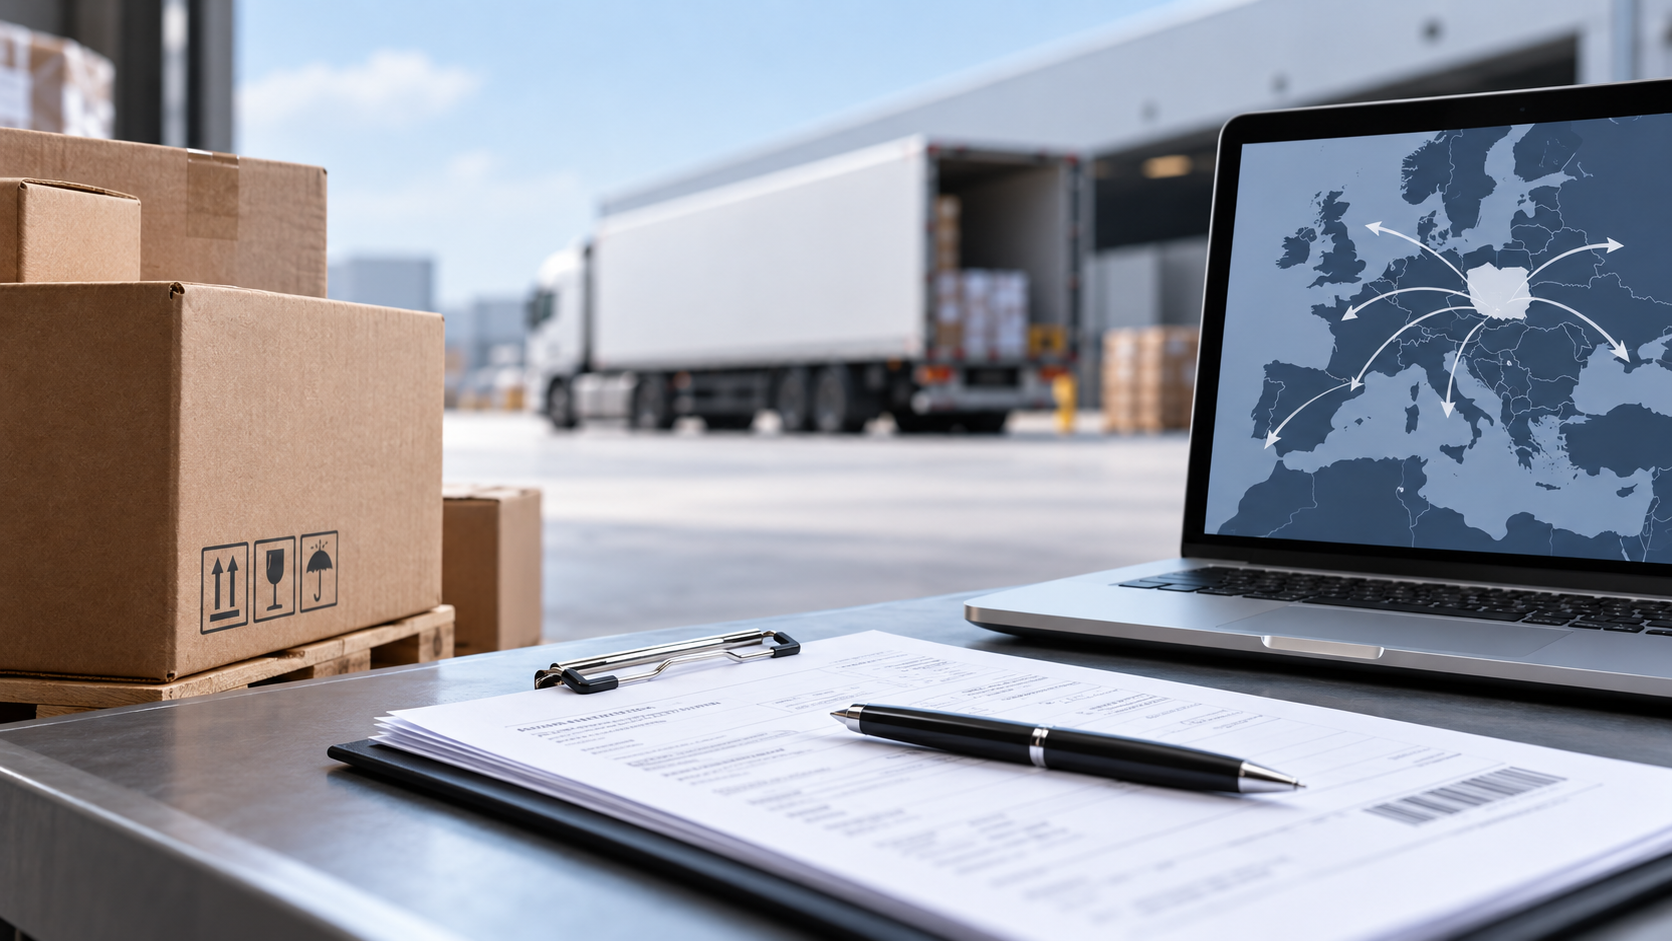
Towar dostarczony, faktura opłacona. Czy możesz już zamknąć transakcję? Przy rozliczaniu VAT w handlu międzynarodowym równie ważne są dokumenty, które trafiają do księgowości. Brak potwierdzenia dostawy może opóźnić zastosowanie stawki 0%, a błędnie ustalony obowiązek podatkowy wymagać korekty. Sprawdź, czego dopilnować przy WDT, WNT i eksporcie, aby rozliczenie nadążało za sprzedażą.
Jak odróżnić WDT, WNT i eksport towarów?
Sprzedajesz towar zagranicznej firmie? Zacznij od sprawdzenia, skąd i dokąd jedzie zamówienie. WDT, czyli wewnątrzwspólnotowa dostawa towarów, obejmuje zasadniczo dostawę z transportem z Polski do innego państwa UE.
WNT, czyli wewnątrzwspólnotowe nabycie towarów, dotyczy nabycia prawa do rozporządzania towarem jak właściciel i jego przewozu z innego państwa UE do Polski, po spełnieniu warunków ustawowych. Eksport wymaga natomiast wywozu z Polski poza UE, potwierdzonego przez właściwy organ celny.
Adres klienta na fakturze nie przesądza o rozliczeniu VAT. Jeśli sprzedajesz amerykańskiej firmie, ale dostarczasz towar do Niemiec, nie jest to eksport. Podobnie zakup od niemieckiego dostawcy nie stanowi WNT w Polsce, gdy towar pozostaje w niemieckim magazynie. Sprawdź również status kupującego: zwykłej sprzedaży konsumentowi z UE nie rozliczasz automatycznie jako WDT.
Kiedy możesz zastosować stawkę 0% VAT przy WDT?
Sprzedaż czeskiej spółce z dostawą do Pragi może korzystać ze stawki 0% VAT przy WDT, ale sam przewóz za granicę nie wystarczy. Przy zwykłej WDT nabywca musi podać Ci właściwy i ważny numer VAT UE. Ty musisz być zarejestrowany jako podatnik VAT UE przy składaniu rozliczenia wykazującego dostawę. Potrzebujesz też terminowo zgromadzonych dowodów wywozu i dostarczenia towaru do nabywcy w innym państwie członkowskim.
Sprawdź numer kontrahenta w VIES i zachowaj wynik z datą weryfikacji. Pamiętaj również o prawidłowej informacji podsumowującej VAT-UE. Jej brak lub błędne dane dotyczące WDT mogą wyłączyć stawkę 0%, chyba że należycie wyjaśnisz uchybienie na piśmie naczelnikowi urzędu skarbowego. Stawka 0% nie jest zwolnieniem z VAT: zachowujesz prawo do odliczenia podatku od zakupów związanych z taką dostawą, na zasadach ustawowych.
Jak udokumentować WDT i co zrobić, gdy brakuje potwierdzenia dostawy?
Dokumenty WDT powinny potwierdzać, że konkretne towary opuściły Polskę i dotarły do nabywcy w innym państwie UE. Faktura ani wynik sprawdzenia w VIES nie zastępują dowodów dostawy. W zależności od sposobu transportu zgromadź:
-
->dokumenty przewozowe od przewoźnika lub spedytora, jednoznacznie potwierdzające dostarczenie towarów do miejsca przeznaczenia w innym państwie UE;
-
->specyfikację poszczególnych sztuk ładunku, umożliwiającą identyfikację dostarczonych towarów;
-
->przy przewozie własnym dostawcy lub nabywcy: dokument z danymi stron, adresem dostawy, określeniem towarów i ich ilości, potwierdzeniem przyjęcia oraz danymi środka transportu;
-
->dowody uzupełniające, jeśli podstawowa dokumentacja nie jest jednoznaczna, np. zamówienie, korespondencję handlową, potwierdzenie zapłaty lub przyjęcia towarów.
Dowody zgromadź przed terminem złożenia rozliczenia za właściwy okres. Przy ich braku obowiązuje harmonogram z art. 42 ust. 12 ustawy o VAT, odrębny dla rozliczeń miesięcznych i kwartalnych: czasowo nie wykazujesz dostawy, a przy dalszym braku dokumentów stosujesz stawkę krajową w ustawowo wskazanym okresie. Późniejsze otrzymanie dowodów umożliwia wykazanie WDT ze stawką 0% za okres dokonania dostawy i odpowiednią korektę rozliczeń.
Jak obliczyć VAT przy WNT i kiedy możesz go odliczyć?
Przy WNT rozliczasz VAT według polskiej stawki właściwej dla kupionego towaru. Do podstawy opodatkowania wliczasz również koszty dodatkowe pobierane przez dostawcę, np. transport i ubezpieczenie.
Przykład: towar po przeliczeniu kosztuje 40 000 zł, a dostawca dolicza 2000 zł za przewóz. Podstawa wynosi 42 000 zł, a przy stawce 23% VAT należny to 9660 zł. Jeśli zakup służy działalności opodatkowanej i masz pełne prawo do odliczenia, rozliczysz tę samą kwotę jako VAT naliczony.
Otrzymanie faktury w ciągu trzech miesięcy nie jest już warunkiem odliczenia przy WNT; pozostałe wymogi ustawowe nadal obowiązują. Korzystasz ze zwolnienia z VAT? Sprawdź limit WNT 50 000 zł, którego nieprzekroczenie bada się w bieżącym i poprzednim roku. Wyłączenie związane z limitem nie obejmuje nowych środków transportu ani wyrobów akcyzowych. Jeśli jako podatnik zwolniony musisz rozliczać WNT, zasadniczo składasz VAT-8 i VAT-UE.
Jak potwierdzić eksport towarów i zastosować stawkę 0%?
Stawka 0% VAT w eksporcie wymaga potwierdzenia wywozu towarów poza UE w ustawowym terminie. Eksport jest bezpośredni, gdy wywóz odbywa się przez Ciebie lub na Twoją rzecz. Przy eksporcie pośrednim organizuje go nabywca z siedzibą poza Polską lub podmiot działający na jego rzecz, z uwzględnieniem ustawowych wyłączeń. Dokumenty muszą identyfikować towary objęte Twoją dostawą.
W systemie AES/ECS2 PLUS stosowany jest komunikat CC599C; starsze materiały wskazują IE-599. Sprawdź jego treść, ponieważ CC599C może dotyczyć także odmowy wyprowadzenia. Samo przyjęcie zgłoszenia celnego nie potwierdza wywozu.
Jeśli dowód nie dotrze przed terminem rozliczenia, możesz przesunąć wykazanie dostawy na następny okres pod warunkami ustawowymi, w tym przy posiadaniu dokumentu potwierdzającego procedurę wywozu. Dalszy brak potwierdzenia wymaga stawki krajowej. Dokument otrzymany później uprawnia do korekty VAT należnego za okres jego otrzymania.
Kiedy rozliczyć WDT, WNT i eksport oraz jakie formularze złożyć?
Przy zwykłych WDT i WNT obowiązek podatkowy powstaje zasadniczo w dniu wystawienia faktury, najpóźniej 15. dnia miesiąca następującego po miesiącu dostawy. Zaliczki na te transakcje nie powodują jego powstania. Przy eksporcie obowiązek powstaje zasadniczo w dniu dostawy, a przy wcześniejszej zaliczce w dniu jej otrzymania, w odniesieniu do otrzymanej kwoty.
Stawka 0% dla zaliczki eksportowej wymaga co do zasady wywozu i uzyskania potwierdzenia w ciągu sześciu miesięcy od końca miesiąca otrzymania zapłaty. Dłuższy termin musi spełniać ustawowe warunki związane ze specyfiką dostawy. Kwoty walutowe przeliczasz zasadniczo według średniego kursu NBP z ostatniego dnia roboczego przed powstaniem obowiązku podatkowego, z uwzględnieniem wyjątków.
Jako czynny podatnik wykazujesz WDT i WNT w JPK_V7 oraz VAT-UE, a eksport w JPK_V7. Informację VAT-UE składasz elektronicznie, zasadniczo do 25. dnia następnego miesiąca, wyłącznie za miesiące z transakcjami podlegającymi wykazaniu.
8 stycznia, 2022
Co z tą nazwą? Nazwa „spółka z ograniczoną odpowiedzialnością” sugeruje w odniesieniu do tego rodzaju spółki kapitałowej istnienie odpowiedzialności, która w jakiś niesprecyzowany sposób podlega ograniczeniu,...

10 września, 2024
Zmiana formy prawnej z jednoosobowej działalności gospodarczej na spółkę to ważny krok, który może znacząco wpłynąć na przyszłość firmy. Proces ten wymaga staranności i przemyślenia, ale...
4 września, 2023
Grupa spółek, spółka zależna i spółka dominująca. Te pojęcia zyskały określone definicje i trafiły na języki przedsiębiorców już niemal rok temu. Od jesieni 2022 roku prawo...